Под фразой «как распределять бюджет и обсуждать финансы без ссор» я понимаю систему открытого планирования денег и правило общения, которое позволяет партнёрам решать денежные вопросы конструктивно, без взаимных упрёков и скрытых расходов. Такая система включает методы распределения доходов, правила ведения семейного учёта, договорённости по крупным покупкам и алгоритмы для обсуждения долгов. Преимущество в том, что финансовые решения становятся прозрачными, снижается уровень стресса, повышается доверие и улучшается способность достигать общих целей.
Сферы применения — семейные пары, сожители, совместные предпринимательские проекты и даже взрослые дети, живущие с родителями. Я расскажу, как выстроить правила распределения средств, какие инструменты использовать, как говорить о деньгах так, чтобы разговор не перерос в ссору, и какие практические сценарии пригодятся прямо сейчас.
Психология денег и правила разговора
Почему конфликты о деньгах возникают
Деньги часто становятся триггером, потому что они связаны с базовыми потребностями и самооценкой. Люди проецируют страхи и прошлый опыт на текущие траты. Важная причина ссор — несовпадение ценностей: для одного безопасность важнее, для другого — свобода тратить.
Язык, который снижает напряжение
Проще избегать обвинений и переходить на факты. Формулируйте предложения через «я»: «я переживаю, когда…» вместо «ты потратил/а…». Это меняет эмоциональную окраску разговора и делает партнёра менее оборонительным.
Правила честного диалога
Установите несколько простых правил общения заранее и записать их. Например: говорить только по фактам, давать другому время ответить, не обсуждать деньги в присутствии детей. Правило «никогда не решать под давлением» помогает избегать импульсивных решений.
Построение общего бюджета — методики
Принцип прозрачности
Прозрачность означает открытый доступ к суммам доходов, обязательствам и накоплениям. Я рекомендую ежемесячный отчёт в виде простой таблицы — это снижает недопонимание и делает финансы предсказуемыми.
Методы распределения дохода
Существуют три основных подхода: полный совместный бюджет, частично совместный и раздельный с общими целями. Каждый имеет свои преимущества и риски.
Пропорции и правила
Популярный практический фреймворк — правило 50/30/20: 50% на обязательные расходы, 30% на гибкие траты, 20% на накопления и долги. Для семей с детьми и кредитами полезно адаптировать эти пропорции под реальную ситуацию.
Общие и личные счета
Схема, которую я часто рекомендую: один общий счёт для обязательных расходов и накоплений, два личных счёта для свободных трат. Это сочетает контроль и автономию.
Инструменты и техники для учёта и планирования
Приложения и таблицы
Для совместного бюджета годятся Google Sheets, YNAB, Toshl, Haushaltsbuch. Я использую таблицы для годового плана и приложение для ежедневных трат. Главное — выбрать инструмент, который оба будут использовать регулярно.
Автоматизация регулярных операций
Автоплатежи для коммунальных счетов, автоматические перечисления на накопления и отчисления на фонд непредвиденных расходов сокращают количество спорных моментов. Автоматизация убирает эмоции из повторяющихся решений.
Как вести бюджет по категориям
Разделите расходы на обязательные, переменные, инвестиции и обязательные накопления. Каждую категорию сопровождайте лимитами и фактическими значениями. Это обеспечивает быстрый обзор и понимание, где можно сэкономить.
Переговоры и принятие решений о крупных тратах
Правило «паузы»
Для покупок выше определённой суммы введи правило ожидания. Мы в компании советовали правило 72 часов: большая покупка обсуждается не менее трёх дней. Это снижает риск импульсивных решений.
Критерии для согласования покупки
Формально: влияние на месячный бюджет, срок окупаемости для инвестиций, альтернативные варианты. Для бытовых расходов добавьте критерий эмоциональной значимости: насколько вещь важна одному и второму.
Договорённости о крупных тратах
Чётко пропишите порог согласования — например, все покупки свыше 10 000 руб. требуют совместного решения. Записывайте согласования в мессенджере или таблице, чтобы не было недопонимания позже.
«Главная цель — превратить эмоциональный спор в конструктивную процедуру. Правила и прозрачность делают эмоции управляемыми», — советует финансовый консультант с двадцатилетним стажем.
Управление долгами и кредитами
Приоритеты погашения
Начинают с долгов с самой высокой процентной ставкой. Одновременное минимальное обслуживание остальных и ускоренное погашение самого дорогого кредита экономит деньги и уменьшает стресс.
Реструктуризация как инструмент
Переговорами с банком можно снизить нагрузку на бюджет в коротком периоде. Я видел примеры, когда реструктуризация позволяла паре избежать дефолта и сохранить жильё.
Как говорить о долгах без ссор
Открытая диагностика долгов по принципу «факт — план — срок». Не прятать цифры. Вместо «ты задолжал» используйте «вот ситуация: сумма, процент, план выплат». Люди легче принимают цифры, чем обвинения.
Частые ошибки и как их избежать
Скрытые траты
Частая причина конфликтов — скрытые подписки, мелкие покупки. Совместный разбор выписок по картам раз в месяц показывает картину расходов и быстро выявляет «утечки».
Неясные роли и обязанности
Если не распределить кто платит за что, возникает путаница. Пропишите обязанности: кто отвечает за коммуналку, страховки, техобслуживание машины. Это экономит время и нервы.
Реакция на падение дохода
Имеет смысл заранее прописать план действий при снижении дохода: уменьшение категорий, временная приостановка накоплений, реструктуризация долгов. План снижает панику и позволяет действовать быстро.
Практические сценарии и примеры с цифрами
Семья с общим доходом 120 000 руб.
Распределение по правилу 50/30/20 даёт: 60 000 руб. на обязательные расходы, 36 000 руб. на гибкие траты, 24 000 руб. на накопления и погашение долгов. Если есть ипотека, доля обязательных расходов увеличивается и нужно адаптировать правило.
Ситуация: один партнёр работает по контракту
При нестабильном доходе разумно увеличить размер фонда на непредвиденные расходы до 6–9 месяцев расходов. Часть дохода переводится в «страховой» фонд первым приёмом после поступления средств.
Пример: покупка автомобиля за 800 000 руб.
Примените алгоритм: оценка влияния на месячный бюджет, сравнение лизинга и кредита, резерв на обслуживание и страховку. В нашей практике предварительный расчёт показал, что лизинг был выгоднее при сроке использования менее трёх лет.
Как внедрить систему без конфликтов: пошаговая инструкция
Шаг 1. Общая диагностика
Соберите выписки за три месяца и составьте свод по категориям. Я рекомендую начать с одного общего документа, где фиксируются доходы, обязательные расходы, долги и накопления.
Шаг 2. Установите правила и лимиты
Согласуйте пороги на крупные траты, правило ожидания и список обязательных расходов. Эти правила действуют как «конституция» финансовых отношений.
Шаг 3. Назначьте ответственных
Определите, кто контролирует платежи, кто ведёт таблицу, кто общается с банком. Даже в равноправных парах полезно иметь распределение ролей.
Шаг 4. Встроите ритуал контроля
Ежемесячная встреча до 30 минут для просмотра результатов и корректировок. Такой ритуал делает бюджет живым инструментом, а не списком правил, забытым через месяц.
Шаг 5. Корректируйте и документируйте
Любые изменения — новые правила, суммы и договорённости — фиксируйте. Я видел, как устные договоры приводили к повторным спорам. Запись убирает двусмысленность.
Сравнение методов распределения бюджета
| Метод | Описание | Подходит для | Риски |
|---|---|---|---|
| Полный совместный бюджет | Все доходы и расходы в одном кошельке | Пары с синхронными целями | Потеря финансовой автономии у каждого |
| Частично совместный | Общие счета для обязательств + личные счета | Пары, сохраняющие индивидуальность | Требует дисциплины при пополнении общих счетов |
| Раздельный бюджет с общими целями | Каждый ведёт свои финансы, совместные цели отдельно | Пары с разными доходами и привычками | Необходимы чёткие правила взаимодействия |
Таблица рекомендаций по распределению дохода в зависимости от уровня
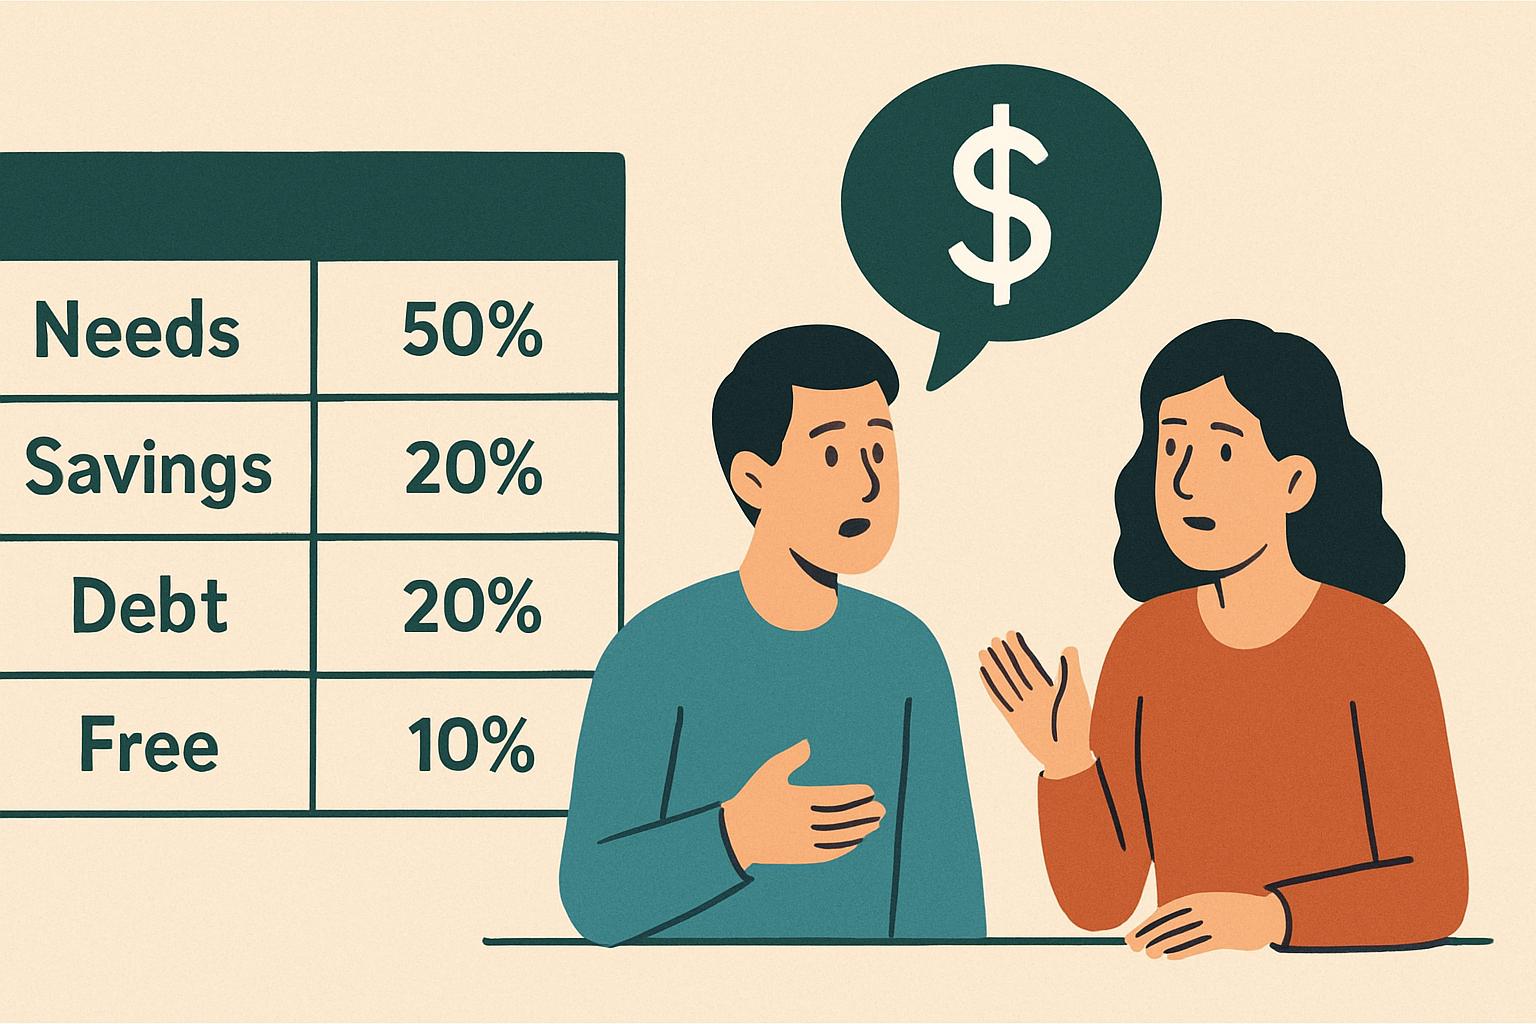
| Месячный доход | Обязательные расходы | Накопления и погашение долгов | Гибкие траты |
|---|---|---|---|
| до 60 000 руб. | 60–70% | 10–15% | 15–25% |
| 60 000–150 000 руб. | 45–55% | 20–25% | 20–30% |
| 150 000 руб. и выше | 30–40% | 30–40% | 20–30% |
Практические советы для поддержания мира при обсуждении денег
- Фиксируйте договорённости письменно.
- Назначьте регулярное время для финансовых встреч.
- Используйте объективные данные — выписки и цифры.
- Поддерживайте фонд на непредвиденные расходы в размере 3–6 месяцев.
- Согласуйте пороги для крупных покупок.
- Не держите долгов в тайне — говорите о них сразу.
Ошибки, которые я видел у клиентов, и как их исправить
Ошибка: отсутствие правил
Последствие — постоянные обсуждения и обиды. Исправление: написать три-четыре ключевых правила, подписать их и соблюдать.
Ошибка: равнодушие одного из партнёров
Если один человек не участвует, проблемы накапливаются. Решение — делегировать простые задачи и постепенно вовлекать в процесс, начиная с ежемесячного обзора.
Ошибка: эмоциональные решения
Покупки для поднятия настроения часто приводят к конфликтам. Альтернатива — отдельный «карманный» бюджет для спонтанных трат, чтобы не нарушать общий план.
Контроль прогресса и корректировки
Ключевые показатели эффективности
Отслеживайте: долю обязательных расходов в доходе, процент сбережений, объём фонда на непредвиденные расходы и процент выполненных целей. Эти показатели дают быструю картину финансового здоровья.
Как часто корректировать план
Пересматривайте бюджет ежемесячно, а стратегию — ежеквартально. В кризис — по необходимости чаще. Важно не менять правила каждую неделю, иначе теряется доверие к системе.
Когда привлекать внешнего специалиста
Если обсуждения регулярно переходят в ссоры или есть крупные долги, консультация финансового консультанта или медиатора помогает выйти из тупика и выстроить объективный план.
FAQ
Вопрос: Как начать разговор о финансах, если предыдущие попытки заканчивались ссорами?
Ответ: Подготовьте факты заранее: выписки, суммарный долг, текущие расходы. Назначьте спокойное время, предложите формат — 20–30 минут обсуждения по пунктам. Начните с позитивного: общая цель или победа, достигнутая вместе.
Вопрос: Нужно ли вести общий счёт, если доходы сильно различаются?
Ответ: Можно использовать частично совместный бюджет с пропорциональными взносами. Например, каждый перечисляет на общий счёт фиксированный процент от дохода, чтобы покрыть обязательные расходы.
Вопрос: Как определить порог для совместного согласования крупных покупок?
Ответ: Установите порог в абсолютной сумме или в процентах от месячного дохода. Практичный пример: все покупки свыше 10–15% от общего месячного дохода требуют совместного решения и предварительного обсуждения.
Вопрос: Как быстро создать фонд на непредвиденные расходы?
Ответ: Начните с цели — например, 3 месяца расходов. Установите автоматический перевод 5–10% дохода на отдельный счёт и временно сократите гибкие траты. Через 6–9 месяцев фонд будет сформирован.
Вопрос: Что делать, если один партнёр скрывает долги?
Ответ: Это серьёзная проблема доверия. Подойдите с фактами и предложите совместный план выявления и погашения долгов. Если разговор вызывает сопротивление, стоит привлечь независимого консультанта.
Вопрос: Какие приложения для бюджета лучше для пар?
Ответ: Подойдут приложения с совместным доступом: Google Sheets для простоты, YNAB для дисциплинованного планирования, Toshl или Moneon для визуализации трат. Главное — чтобы оба партнёра могли вносить данные.
Коротко: распределять бюджет и обсуждать финансы без ссор реально, если превратить разговор о деньгах в процесс с правилами, инструментами и регулярным ритуалом контроля. Прозрачность, простые договорённости и автоматизация снимают большую часть эмоциональной нагрузки. Начните с месячного отчёта, установите пороги для согласования и создайте фонд на непредвиденные расходы — эти три шага дают быстрый эффект и заметное снижение конфликтности.

Имея опыт работы в финансовом консалтинге для семейных пар, могу отметить, что ключ к успешному распределению бюджета, это прозрачность и регулярные обсуждения. Важно устанавливать общие цели и учитывать мнение каждого, что помогает избежать конфликтов и укрепить доверие между партнерами.